投稿

ラベル(Stablecoin)が付いた投稿を表示しています

Uniswap 1Q 2022の概観

イメージ
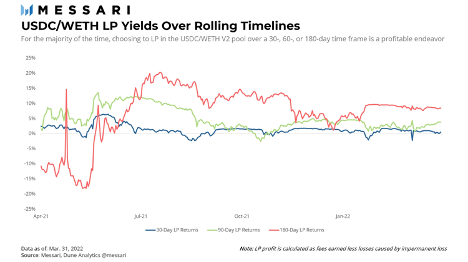
 はじめに MessariからUniswap 1Q 2022のレポートが発表されました.今回はそのレポートの注目部分を引用しながら現在のUniswapエコシステムの状況を読み解いてみようと思います. もとになったレポートは以下のリンクから参照できます. https://messari.io/article/state-of-uniswap-q1-2022 レポートの要点 - 2021年第4四半期からの暗号とNFTへの関心の高まりが落ち着き,2022年第1四半期の総取引量と,それに伴う流動性プロバイダーの手数料は減少. - Uniswap on Polygonは有機的な成長を遂げ,V3の非Ethereumプラットフォームとして,稼働が最も遅いネットワークであるにもかかわらず,取引量ではトップとなった.次四半期の流動性マイニングの追加インセンティブは,引き続き成長を促進するものと思われる. - コミュニティは,CeloとGnosis Chainへのさらなる拡張のための領域を模索. - Uniswap Grants Programは,2021年末からの助成金提案が混在するWave 6で史上最大の助成金を交付. Uniswapの概要 UniswapはOptimism,Arbitrum,Polygonなどのスケーリングソリューションとともに,ETHネットワーク上のトークンの取引を促進しています.このプロトコルとDAppは,分散型取引所(DEX)のパイオニアとして知られており, まずV2においてプールされた流動性のX*Y=K一定価格曲線を一般化し,その後V3において集中流動性と時差取引手数料の機能を実現しました.この一定価格曲線であるX*Y=Kは業界の他の多くのDEXで実装されています.流動性集中モデルと多段階設定の手数料は,DEXアプリケーションの中では比較的新しくユニークな存在であり続けています(これはコピープロジェクトを防ぐために商用ライセンスを変えたことも相好しています). 簡単にまとめると、AMMは前述のアルゴリズムでバランスを取ったし菌プールにトークンをペアリングします.流動性供給者(LP)は流動性プールに資金を預け,トレーダーはトークンの出し入れを行うことで取引を行い,事実上プールと取引を行うことになります.LPは流動性を提供する代わりに,トレーダーが支払...

Curve戦争がTerraとMakerDAOの間で勃発?

主なポイント - Terraは、Curve Financeにおいて同社のフラグシップであるUSTステーブルコインのための新しい高インセンティブの流動性プールを立ち上げる予定. - 現在最大のステーブルコインのプールである3poolとは対照的に,4poolはDAIを除外しUST,FRAX,USDC,USDTを含むことになる. - Terraの積極的な動きの明確な目標は,3poolの流動性を枯渇させることであり,これはDAIの安定性と魅力に有害な打撃を与えることを証明する可能性がある. はじめに 最近何かと話題のTerraform Labs CEOで創設者のDo Kwon氏は、MakerDAOのDAIに対して公開攻撃を行い,競合するDAIステーブルコインの流動性を奪い,永久に転覆させると宣言しています. 以下はCryptobriefingの記事を翻訳して加筆したものです. https://cryptobriefing.com/could-terras-new-curve-pool-kill-makerdaos-dai/ TerraがDAIに公開攻撃へ USTの時価総額が約2倍になった後、TerraはMakerDAOのDAIにさらなる打撃を与える準備を進めています. “私の手で$DAIは死ぬ”とTerraform LabsのCEO兼創業者のDo Kwon氏は3月23日にツイートしました.その1週間後,彼はいわゆる "4pool "を導入することで,その脅しを実行に移しました.提案されたプールは,同価値の資産を扱う最大の分散型取引所であるCurve Financeの流動性プールの形をとり,4つのステーブルコインで構成される予定です.TerraのUST,Frax FinanceのFRAX,TetherのUSDT,CircleのUSDCの4つのステーブルコインで構成されます. その目的は現在提携しているアルゴリズム型ステーブルコインUSTとFRAXに高い流動性を確保し,競合する分散型ステーブルコインDAIに流動性を枯渇させることにあります.金融の世界では,流動性とは特定の取引所で取引可能な暗号資産の量のことを指します.流動性はある資産がその市場価格に影響を与えることなく,いかに簡単に他の資産と交換できるかを決定するため,非常に重要な指標です.流動性が高ければ...

Web3.0 のインフラ:Polkadotエコシステムの概要

イメージ
はじめに 非同期型のブロックチェーンが技術的なトレンドになってきましたが,代表的な3つのプロジェクトであるPolkadot, COSMOS, Avalancheのうち,今回は私が最も注目しているPolkadotの概要について解説してみます.Polkadotに注目したのは昨年からですが,パラチェーンオークションが始まる直前ぐらいに余剰資金をDotに投入し,今年に入ってからはAcalaへ集中的に投資しています.現在は2段目のパラチェーンも稼働を始めて現在は11個のパラチェーンが実際にPokadot上で稼働しています.まずPokadotが目指す方向性について以下の創業者Gavin Woodの言葉を紹介しておきます. 英語原文:  “The parachain model was created with the belief that the future of Web3 will involve many different types of blockchains working together. Just as the current version of the internet caters to different needs, blockchains need to be able to provide a variety of services. Parachains solve this.” – Polkadot founder Gavin Wood 日本語訳: "Web3の未来には,さまざまな種類のブロックチェーンが連携する "という信念のもと,パラチェーンモデルが生まれました.現在のインターネットがさまざまなニーズに対応しているように,ブロックチェーンもさまざまなサービスを提供できるようにする必要があります。これを解決するのがパラチェーンです." - Pollkadot創業者ギャビン・ウッド つまりはWeb3.0のインフラとして機能するために様々なアプリケーションに特化した複数のブロックチェーンを連携させる基礎基盤を提供するのがPolkadotです. では次のセクションからどういったものなのか詳細部分を見ていきましょう. Polkadotエコシステム 現状のキーポイントは以下のリストで示したような状況です. 最初の11...

ステーブルコインの種類と利用方法

イメージ
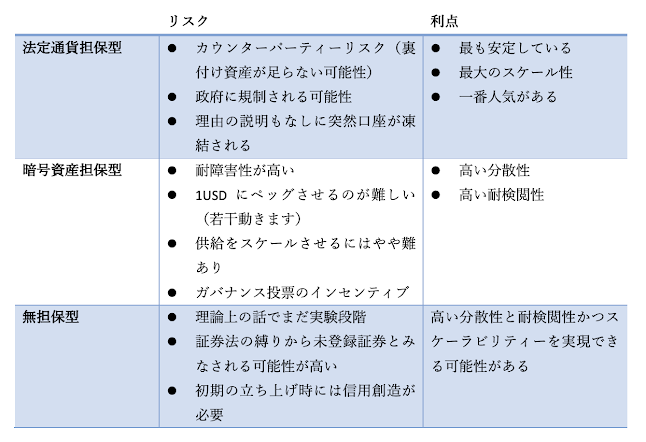
はじめに 暗号資産を始めたいけれど,そのボラタリティー(価格変動)の高さで敬遠している個人投資家も多いことでしょう.このボラタリティーの高さが初期の投機目的で暗号資産へ投資をしていた人々を惹きつけていた要因でもありますが,余剰資金を貯めて増やしたい一般の人にとってはリスクが高すぎて参入を躊躇う主な要因でもありました.ステーブルコインは暗号資産へ投資は行いたいけれどもボラタリティーのリスクを抑えたい投資家の需要に応えるものです. 一般的にステーブルコインはBTCやETHとは違い法定通貨(ほとんどの場合USD)に1:1にペッグする形で提供されるので下落局面で一時的に資金を引き上げる場面などで便利な存在です. また一般の決済に使用する場合には送信主と受信者両方とも価格が安定している方が都合が良いことが多いです.そのような理由から,暗号資産の取引や利用を活性化させる非常に重要な存在です.現在,市場には様々なステーブルコインがすでに存在しており,今回は簡単に分類とそれぞれの特徴を紹介していきます. ステーブルコインの種類 ステーブルコインにはざっくりと以下の3種類に分けられます. 法定通貨担保型 – USDT (Tether), USDC(Circle), TUSD (TrueToken), GUSD(Gemini) 暗号資産担保型 – DAI (MakerDAO), aUSD (Acala) 無担保型 – UST (Terra),TITAN(消滅しました) 簡単に表にまとめるとそれぞれ以下のような特徴があります. 法定通貨担保型 歴史上,一番最初に登場したのがUSDTでこれは発行主体はTether社になります.流通量もすごい額で現在時価総額で約10兆円規模に到達しています.裏付けになる資産はUSDと等価物となっていると説明していましたが,最近の監査結果などが公開されそのほとんどをC P (コマーシャルペーパー→社債のことです)で保有していることが報告されています.様々な噂が燻り続けており正直,実際どれだけ裏付け資産を1:1の割合で保持されているのかどうかは暗号資産界隈では長年議論され続けています. 一方で比較的,透明性があるのはUSDCでこちらはCircle社が発行を行っています.現在も定期的な監査で十分な情報開示が行われており,将来的には米国債で裏付け資産のほとんどを保有...